Grudzień to miesiąc szczególnych wyzwań dla każdego przedsiębiorcy prowadzącego księgę przychodów i rozchodów. Zamknięcie roku podatkowego wymaga nie tylko systematycznego podejścia, ale przede wszystkim znajomości wszystkich procedur i obowiązków wynikających z przepisów prawa. Właściwe przygotowanie harmonogramu prac pozwala na sprawne i rzetelne przeprowadzenie całego procesu, zapewniając jednocześnie zgodność z obowiązującymi regulacjami podatkowymi.
Proces zamknięcia roku w KPiR składa się z kilku kluczowych etapów, z których każdy ma fundamentalne znaczenie dla prawidłowego ustalenia podstawy opodatkowania. Przedsiębiorcy muszą pamiętać, że wszystkie czynności powinny być wykonane z należytą starannością i zgodnie z obowiązującymi przepisami, ponieważ ewentualne błędy mogą skutkować poważnymi konsekwencjami finansowymi i prawnymi.
Zamknięcie roku w KPiR to proces wieloetapowy, który wymaga przeprowadzenia spisu z natury, dokonania właściwej wyceny składników majątku oraz ustalenia dochodu podatkowego. Wszystkie te czynności muszą być wykonane zgodnie z obowiązującymi przepisami i w określonych terminach
Szczególną uwagę należy zwrócić na fakt, że obowiązek sporządzenia dokumentacji związanej z zamknięciem roku dotyczy wszystkich podatników prowadzących KPiR, niezależnie od tego, czy prowadzą aktywną działalność gospodarczą, czy też mają ją zawieszoną. Jest to element często pomijany przez przedsiębiorców, co może prowadzić do nieprawidłowości w rozliczeniach podatkowych.
Spis z natury - podstawowe informacje i obowiązki
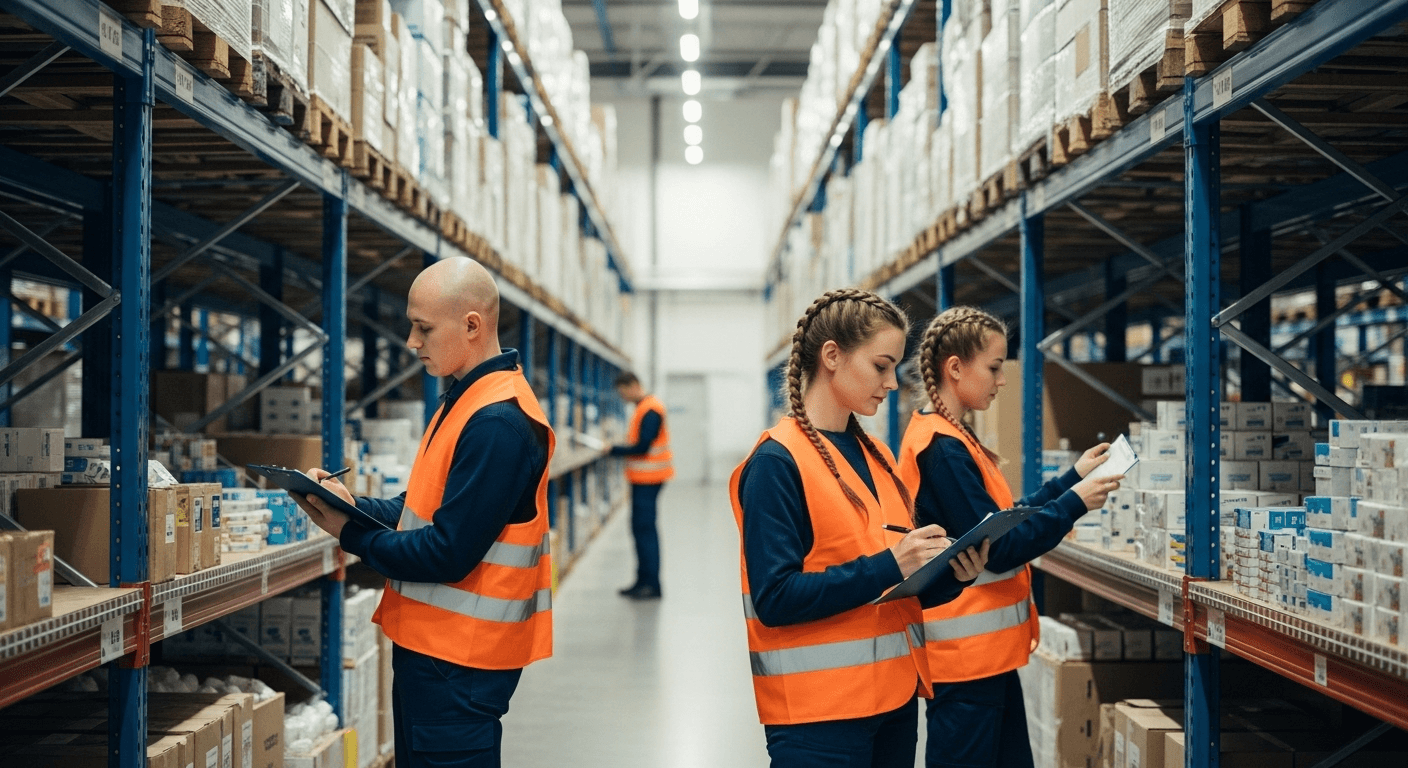
Spis z natury, nazywany również remanentem, stanowi jeden z najważniejszych elementów procesu zamknięcia roku podatkowego w systemie KPiR. Jest to dokument, który odzwierciedla rzeczywisty stan majątku przedsiębiorstwa na określony dzień, umożliwiając precyzyjne ustalenie wartości składników majątkowych, które pozostały niesprzedane na koniec roku podatkowego.
Obowiązek sporządzenia spisu z natury wynika bezpośrednio z przepisów prawa podatkowego i dotyczy wszystkich podatników prowadzących księgę przychodów i rozchodów. Szczególnie istotne jest to, że obowiązek ten nie ogranicza się wyłącznie do przedsiębiorców aktywnie prowadzących działalność gospodarczą - dotyczy również tych, którzy mają zawieszoną działalność, ale posiadają towary lub materiały przeznaczone do sprzedaży.
Spis z natury musi być sporządzony na dzień 31 grudnia każdego roku podatkowego przez wszystkich podatników prowadzących KPiR. Obowiązek ten dotyczy również przedsiębiorców z zawieszoną działalnością gospodarczą, jeśli posiadają towary handlowe lub materiały
Kiedy jeszcze trzeba sporządzić spis z natury
Koniec roku to najczęstszy, ale nie jedyny termin remanentu. Od 1 stycznia 2026 r. obowiązuje rozporządzenie Ministra Finansów i Gospodarki z 6 września 2025 r. (Dz.U. 2025 poz. 1299) — zgodnie z jego § 20 ust. 1 podatnicy zobowiązani są do sporządzenia i wpisania do księgi remanentu w ściśle określonych sytuacjach i terminach.
Remanent musi być sporządzony na dzień 1 stycznia każdego roku podatkowego, na koniec każdego roku podatkowego oraz w szczególnych sytuacjach związanych z prowadzeniem działalności gospodarczej. Dodatkowo obowiązek ten powstaje na dzień rozpoczęcia działalności w ciągu roku podatkowego oraz w przypadku utraty prawa do zryczałtowanego opodatkowania podatkiem dochodowym
Szczególne sytuacje wymagające sporządzenia inwentaryzacji obejmują również zmiany w strukturze właścicielskiej działalności gospodarczej. Dotyczy to zwłaszcza sytuacji zmiany wspólnika w spółce osobowej, modyfikacji proporcji udziałów pomiędzy wspólnikami oraz momentu likwidacji prowadzonej działalności gospodarczej.
Remanent końcowy powinien obejmować wszystkie towary i materiały, które pozostały niesprzedane lub niezużyte na dzień 31 grudnia — zarówno zakupione w trakcie roku i zaksięgowane w kolumnie 12 księgi przychodów i rozchodów (od 2026 r.; wcześniej kolumna 10), jak i pozostałe z lat poprzednich. Oznacza to, że przedsiębiorca musi dokonać fizycznego sprawdzenia stanu posiadanych towarów i materiałów, porównując go z danymi wynikającymi z prowadzonej ewidencji.
Zakres spisu z natury obejmuje następujące kategorie składników majątkowych:
- Towary handlowe nabyte w celu odsprzedaży
- Materiały podstawowe wykorzystywane w procesie produkcyjnym
- Materiały pomocnicze niezbędne do prowadzenia działalności
- Półwyroby będące efektem częściowego przetworzenia materiałów
- Wyroby gotowe wyprodukowane przez przedsiębiorstwo
- Braki powstałe w procesie produkcyjnym
- Odpady mające wartość gospodarczą
Szczególną kategorię stanowią towary obce, czyli składniki majątku będące własnością innych podmiotów, ale znajdujące się w posiadaniu przedsiębiorcy na dzień sporządzenia spisu. Towary te podlegają ujęciu w spisie z natury pod względem ilościowym, jednak nie wymagają wyceny - wystarczy określenie ich ilości i rodzaju z podaniem, czyją stanowią własność (§ 21 ust. 3 rozporządzenia o KPiR).
W spisie z natury należy uwzględnić również towary stanowiące własność przedsiębiorcy, które w dniu sporządzenia spisu znajdują się poza jego zakładem. Mogą to być towary przekazane do sprzedaży komisowej lub znajdujące się w transporcie
Istotnym aspektem sporządzania spisu z natury jest wykluczenie z jego zakresu środków trwałych oraz wyposażenia. Składniki te, mimo że stanowią część majątku przedsiębiorstwa, podlegają odrębnym regulacjom dotyczącym amortyzacji i nie są uwzględniane w procesie ustalania kosztów uzyskania przychodów poprzez mechanizm remanentu.
Procedura sporządzania spisu z natury wymaga szczególnej staranności i systematycznego podejścia. Przedsiębiorca powinien zaplanować przeprowadzenie inwentaryzacji w sposób umożliwiający dokładne ustalenie stanu faktycznego wszystkich składników objętych spisem. W przypadku prowadzenia działalności o znacznej skali, wskazane jest przygotowanie szczegółowego harmonogramu prac inwentaryzacyjnych.
Wymagania formalne spisu z natury
Przepisy wykonawcze do ustawy o podatku dochodowym od osób fizycznych szczegółowo określają wymagania formalne, jakie musi spełniać spis z natury sporządzony przez podatników prowadzących KPiR. Zgodność z tymi wymaganiami jest kluczowa dla uznania dokumentu za prawidłowo sporządzony i możliwości jego wykorzystania w rozliczeniach podatkowych. Od 1 stycznia 2026 r. są to § 20–22 rozporządzenia Ministra Finansów i Gospodarki z 6 września 2025 r. w sprawie prowadzenia podatkowej księgi przychodów i rozchodów (Dz.U. 2025 poz. 1299). Wynik spisu z natury ujmujemy w KPiR i w rozliczeniu rocznym klientów naszej obsługi księgowej firm.
Spis z natury musi być sporządzony w sposób staranny i trwały, co oznacza konieczność wykorzystania materiałów zapewniających trwałość zapisu oraz czytelność wszystkich zawartych w nim informacji. Dokument powinien być sporządzony w sposób uniemożliwiający późniejsze nieuprawnione zmiany lub modyfikacje.
Spis z natury musi zawierać nazwisko i imię właściciela zakładu lub nazwę firmy, datę sporządzenia oraz numery kolejne pozycji arkusza. Każda pozycja wymaga szczegółowego określenia towaru, jednostki miary i ilości stwierdzonej podczas spisu
Szczegółowe określenie towaru i innych składników objętych spisem stanowi jeden z kluczowych elementów dokumentu. Opis powinien być na tyle precyzyjny, aby umożliwić jednoznaczną identyfikację danego składnika majątku. W przypadku towarów handlowych wskazane jest podanie nazwy handlowej, typu, rodzaju oraz innych cech charakterystycznych umożliwiających rozróżnienie poszczególnych asortymentów.
Jednostka miary stosowana w spisie z natury powinna odpowiadać specyfice danego składnika majątku. Może to być jednostka wagowa (kilogramy, tony), objętościowa (litry, metry sześcienne), długości (metry, kilometry) lub sztukowa, w zależności od charakteru inwentaryzowanych składników. Istotne jest zachowanie konsekwencji w stosowaniu jednostek miary dla podobnych kategorii towarów.
Następujące elementy muszą być obligatoryjnie zawarte w spisie z natury:
- Nazwisko i imię właściciela zakładu lub nazwa firmy
- Data sporządzenia spisu z natury
- Numer kolejny pozycji arkusza spisu
- Szczegółowe określenie towaru i składników objętych spisem
- Jednostka miary stosowana dla danego składnika
- Ilość składników majątku stwierdzona podczas spisu
- Cena jednostkowa wyrażona w złotych i groszach
- Wartość wynikająca z przemnożenia ilości przez cenę jednostkową
- Łączna wartość całego spisu z natury
- Klauzula „Spis zakończono na pozycji ...” oraz podpis właściciela zakładu (wspólników)
Przepisy nie wymagają powołania komisji ani udziału określonej liczby osób — § 21 ust. 2 rozporządzenia o KPiR wymaga podpisu właściciela zakładu (wspólników). W jednoosobowej działalności przy spisie może pomagać np. pracownik, członek rodziny lub małżonek przedsiębiorcy, co ułatwia rzetelne liczenie
Podpisy na spisie z natury potwierdzają prawidłowość przeprowadzonej inwentaryzacji. Obowiązkowy jest podpis właściciela zakładu lub wspólników, którzy ponoszą odpowiedzialność za prawidłowość sporządzonego dokumentu. Jeżeli spis sporządzały także inne osoby, dobrą praktyką jest, aby również one go podpisały, potwierdzając zgodność zawartych w dokumencie informacji ze stanem faktycznym. Podobne wymogi dotyczą spisu majątku firmy – piszemy o nich przy zasadach i terminach inwentaryzacji środków trwałych.
Klauzula potwierdzająca zakończenie spisu na określonej pozycji ma na celu zabezpieczenie dokumentu przed ewentualnym dopisywaniem dodatkowych pozycji po zakończeniu inwentaryzacji. Powinna ona zawierać jednoznaczne stwierdzenie, na której pozycji zakończono sporządzanie spisu.
Procedury związane ze spisem z natury
Proces sporządzania spisu z natury wymaga przestrzegania określonych procedur i terminów, które mają kluczowe znaczenie dla prawidłowości całego procesu zamknięcia roku podatkowego. Znajomość tych procedur pozwala przedsiębiorcom uniknąć błędów mogących skutkować negatywnymi konsekwencjami w rozliczeniach podatkowych.
Istotną kwestią jest brak obowiązku zawiadamiania naczelnika urzędu skarbowego o przeprowadzeniu spisu z natury na koniec roku podatkowego. Oznacza to, że przedsiębiorca może przeprowadzić inwentaryzację bez konieczności wcześniejszego informowania organów podatkowych o planowanym terminie lub zakresie spisu. Rozporządzenie obowiązujące od 2026 r. nie przewiduje zawiadamiania urzędu także o remanencie początkowym ani o spisie sporządzanym w ciągu roku, np. przy zmianie wspólnika.
Spis z natury nie musi być dołączany do zeznania rocznego ani przekazywany do urzędu skarbowego. Dokument należy przechowywać wraz z innymi dokumentami księgowymi przez okres 5 lat od końca roku kalendarzowego, w którym upłynął termin płatności podatku
Przechowywanie spisu z natury podlega tym samym zasadom co inne dokumenty księgowe. Okres przechowywania wynosi 5 lat, licząc od końca roku kalendarzowego, w którym upłynął termin płatności podatku dochodowego za dany rok podatkowy. Dokument musi być przechowywany w sposób zapewniający jego czytelność i integralność przez cały wymagany okres.
Szczególną uwagę należy zwrócić na kwestię spisu z natury sporządzanego na początek roku podatkowego. Przepisy przewidują, że podatnicy, którzy sporządzili spis z natury na koniec poprzedniego roku podatkowego, nie mają obowiązku sporządzania odrębnego spisu na dzień 1 stycznia następnego roku. W takim przypadku do księgi wpisuje się spis sporządzony na dzień 31 grudnia poprzedniego roku.
Ta regulacja ma na celu uproszczenie obowiązków administracyjnych przedsiębiorców oraz zapewnienie ciągłości ewidencji składników majątku między poszczególnymi latami podatkowymi. Wartość spisu z natury z końca poprzedniego roku stanowi jednocześnie wartość początkową dla nowego roku podatkowego (§ 20 ust. 2 rozporządzenia).
Odmiennie sytuacja wygląda w przypadku podatników rozpoczynających działalność gospodarczą 1 stycznia. Ponieważ nie sporządzali oni spisu z natury na koniec poprzedniego roku, ich obowiązkiem jest dokonanie remanentu początkowego na dzień rozpoczęcia działalności.
Przykład praktyczny: Przedsiębiorca prowadzący sklep z materiałami budowlanymi sporządził spis z natury na dzień 31 grudnia 2025 roku, który wykazał towary o wartości 45 000 złotych. Ta sama wartość została wpisana do księgi jako pierwsza pozycja roku 2026, bez konieczności ponownego przeprowadzania fizycznej inwentaryzacji na dzień 1 stycznia 2026 roku.
Proces wpisywania spisu z natury do księgi przychodów i rozchodów wymaga szczególnej uwagi co do miejsca i sposobu ujęcia. Rozporządzenie wymaga wpisania do księgi wartości sporządzonego spisu (§ 22 ust. 6); w praktyce spis na koniec roku wpisuje się jako ostatnią pozycję w księdze, po podsumowaniu wszystkich kolumn za dany rok. Natomiast ten sam spis, jako wartość początkowa, wpisuje się jako pierwszą pozycję w księdze następnego roku podatkowego.
Przedsiębiorca ma możliwość wyboru sposobu ujęcia spisu z natury w ewidencji. Może wpisać go według poszczególnych rodzajów składników, co zapewnia większą szczegółowość ewidencji, lub w jednej pozycji jako sumę całkowitą. W obu przypadkach szczegóły (pozycje, ilości, ceny) wynikają z arkuszy spisu z natury, które warto przechowywać łącznie z księgą.
Zasady wyceny składników spisu z natury
Po zakończeniu fizycznego spisu i ustaleniu stanu ilościowego wszystkich składników majątku, przedsiębiorca musi przystąpić do procesu wyceny. Jest to kluczowy etap, który bezpośrednio wpływa na wysokość kosztów uzyskania przychodów oraz ostateczną wartość dochodu podatkowego. Wycena musi być dokonana najpóźniej w terminie 14 dni od dnia zakończenia spisu z natury (§ 22 ust. 7 rozporządzenia o KPiR).
Przepisy podatkowe szczegółowo określają zasady wyceny poszczególnych kategorii składników majątku objętych spisem z natury. Zastosowanie właściwych metod wyceny jest obligatoryjne i ma bezpośredni wpływ na prawidłowość rozliczenia podatkowego. Błędy w wycenie mogą skutkować nieprawidłowym ustaleniem podstawy opodatkowania.
Materiały i towary handlowe wycenia się według cen zakupu lub nabycia, jednak jeśli ceny rynkowe z dnia sporządzenia spisu są niższe od cen zakupu, należy zastosować niższe ceny rynkowe. Ta zasada zapewnia ostrożnościowe podejście do wyceny majątku
Wycena materiałów i towarów handlowych opiera się na zasadzie niższej z dwóch wartości: ceny zakupu lub nabycia albo ceny rynkowej z dnia sporządzenia spisu. Ta metoda, znana jako zasada ostrożności, ma na celu zapobieganie zawyżaniu wartości majątku w sytuacjach, gdy wartość rynkowa składników uległa obniżeniu w stosunku do pierwotnej ceny nabycia.
Półwyroby, wyroby gotowe oraz braki własnej produkcji podlegają wycenie według kosztów wytworzenia. Koszty wytworzenia obejmują wszystkie nakłady bezpośrednio związane z procesem produkcyjnym, w tym koszty materiałów bezpośrednich, robocizny bezpośredniej oraz uzasadnioną część kosztów pośrednich produkcji.
Szczególne zasady wyceny dotyczą następujących kategorii składników:
- Odpady tracące pierwotną wartość użytkową - wycena według oszacowanej wartości uwzględniającej przydatność do dalszego użytkowania
- Produkcja niezakończona w działalności usługowej i budowlanej - wycena według kosztów wytworzenia, nie niższa niż koszty materiałów bezpośrednich
- Produkcja zwierzęca - wycena według cen rynkowych z uwzględnieniem gatunku, grupy i wagi zwierząt
Przedsiębiorcy będący czynnymi podatnikami VAT wyceniają towary, od których przysługiwało prawo odliczenia podatku VAT, według cen netto. W pozostałych przypadkach wyceny dokonuje się według wartości brutto
Kwestia zastosowania cen netto lub brutto w wycenie spisu z natury zależy od statusu przedsiębiorcy w zakresie podatku VAT. Czynni podatnicy VAT, którym przysługiwało prawo do odliczenia podatku naliczonego przy zakupie towarów, dokonują wyceny według cen netto. Oznacza to, że wartość VAT nie jest uwzględniana w wycenie, ponieważ została już odliczona jako podatek naliczony.
W przypadku przedsiębiorców niebędących czynnymi podatnikami VAT lub gdy prawo do odliczenia VAT nie przysługiwało, wyceny należy dokonać według wartości brutto, czyli łącznie z podatkiem VAT. Ta zasada wynika z faktu, że dla takich przedsiębiorców VAT stanowi element kosztu nabycia towaru.
Proces wyceny wymaga szczegółowej dokumentacji, która powinna zawierać informacje o zastosowanych metodach wyceny, źródłach informacji o cenach rynkowych oraz kalkulacjach kosztów wytworzenia. Dokumentacja ta może być przedmiotem kontroli organów podatkowych, dlatego musi być prowadzona z należytą starannością.
Ujęcie spisu z natury w księdze przychodów i rozchodów
Prawidłowe ujęcie wartości spisu z natury w księdze przychodów i rozchodów stanowi finalny etap procesu inwentaryzacji i ma bezpośredni wpływ na ustalenie dochodu przedsiębiorcy. Rozporządzenie o KPiR wymaga wpisania do księgi wartości spisu (§ 20 ust. 1 i § 22 ust. 6), a sposób jej wykorzystania przy ustalaniu dochodu określają objaśnienia do księgi.
W praktyce spis z natury sporządzony na koniec roku podatkowego ujmuje się w ostatniej pozycji księgi przychodów i rozchodów, po dokonaniu podsumowania wszystkich kolumn za dany rok. Takie umiejscowienie ułatwia prawidłowe ustalenie kosztów uzyskania przychodów oraz podstawy opodatkowania.
Wartość spisu z natury może być wpisana do księgi według poszczególnych rodzajów składników lub w jednej pozycji jako suma całkowita. W obu przypadkach podstawą wpisu są arkusze spisu z natury z wyszczególnieniem składników
Przedsiębiorca ma możliwość wyboru sposobu prezentacji spisu z natury w ewidencji księgowej. Pierwszy sposób polega na szczegółowym wykazaniu poszczególnych kategorii składników majątku, takich jak towary handlowe, materiały podstawowe, materiały pomocnicze, półwyroby czy wyroby gotowe. Taki sposób ewidencjonowania zapewnia większą przejrzystość i ułatwia analizę struktury majątku.
Alternatywnie przedsiębiorca może zdecydować się na ujęcie całej wartości spisu z natury w jednej pozycji księgowej jako suma wszystkich składników. W takim przypadku szczegóły wynikają z arkuszy spisu z natury, które warto przechowywać łącznie z księgą przychodów i rozchodów. Pomocne jest też zestawienie z podziałem na poszczególne kategorie składników wraz z ich wartościami.
Szczególną sytuację stanowi przypadek, gdy przedsiębiorstwo nie posiada na stanie żadnych towarów handlowych ani materiałów objętych obowiązkiem spisania. W takiej sytuacji wartość remanentu wynosi 0 złotych, ale również musi zostać wpisana do księgi. Ten zapis ma charakter formalny i potwierdza, że obowiązek sporządzenia spisu z natury został wypełniony.
Praktyczny przykład ewidencjonowania: Przedsiębiorca prowadzący działalność produkcyjną sporządził spis z natury wykazujący materiały podstawowe o wartości 15 000 złotych, materiały pomocnicze o wartości 3 500 złotych oraz wyroby gotowe o wartości 8 200 złotych. Może on wpisać te składniki osobno w trzech pozycjach księgi lub jako jedną pozycję o wartości 26 700 złotych z załączeniem szczegółowego zestawienia.
Istotnym aspektem jest również ujęcie spisu z natury jako pierwszej pozycji w księdze następnego roku podatkowego. Wartość remanentu sporządzonego na dzień 31 grudnia automatycznie staje się wartością początkową majątku na dzień 1 stycznia następnego roku. Ten mechanizm zapewnia ciągłość ewidencji i prawidłowe ustalenie kosztów uzyskania przychodów w kolejnym roku podatkowym.
Proces księgowania spisu z natury wymaga szczególnej uwagi na kolejność operacji. Najpierw należy dokonać podsumowania wszystkich operacji gospodarczych za dany rok, a dopiero następnie wpisać wartość remanentu. Takie podejście zapewnia prawidłową sekwencję ewidencyjną i ułatwia kontrolę poprawności księgowań.
Ustalenie dochodu podatkowego
Ustalenie dochodu podatkowego stanowi kulminacyjny moment procesu zamknięcia roku w systemie KPiR i wymaga precyzyjnego zastosowania formuły obliczeniowej określonej w przepisach podatkowych. Prawidłowe ustalenie dochodu ma bezpośredni wpływ na wysokość zobowiązania podatkowego oraz na poprawność zeznania rocznego składanego do urzędu skarbowego.
Proces ustalania dochodu składa się z trzech głównych etapów, z których każdy wymaga szczegółowej analizy i precyzyjnych obliczeń. Pierwszy etap polega na ustaleniu wartości osiągniętego przychodu, który wynika z kolumny 11 księgi przychodów i rozchodów (od 2026 r. suma kolumn 9 — sprzedaż towarów i usług — oraz 10 — pozostałe przychody). Przychodem są co do zasady kwoty należne, choćby nie zostały jeszcze faktycznie otrzymane (art. 14 ust. 1 ustawy o PIT), a także m.in. wartość otrzymanych świadczeń w naturze.
Ustalenie dochodu w KPiR wymaga zastosowania trzech kroków: ustalenie przychodów z kolumny 11, obliczenie kosztów uzyskania przychodów z uwzględnieniem remanentu oraz odjęcie kosztów od przychodów (art. 24 ust. 2 ustawy o PIT, pkt 22 objaśnień do księgi). Wynik stanowi podstawę opodatkowania
Drugi etap, najbardziej skomplikowany, dotyczy ustalenia wysokości poniesionych kosztów uzyskania przychodów. Proces ten wymaga uwzględnienia wartości spisów z natury sporządzonych na początek i koniec roku podatkowego oraz wszystkich zakupów dokonanych w trakcie roku. Formuła obliczeniowa obejmuje następujące elementy:
Do wartości spisu z natury sporządzonego na początek roku podatkowego należy dodać wartości z kolumny 12 (zakup towarów handlowych i materiałów według cen zakupu) oraz kolumny 13 (koszty uboczne zakupu, np. transport, załadunek). Następnie od tak uzyskanej sumy należy odjąć wartość spisu z natury sporządzonego na koniec roku podatkowego.
Do wyniku uzyskanego z powyższych obliczeń przedsiębiorca musi dodać wartość z kolumny 16 księgi (razem wydatki: wynagrodzenia z kolumny 14 i pozostałe wydatki z kolumny 15), która obejmuje koszty związane z działalnością gospodarczą nieobjęte kolumnami 12 i 13. Jednocześnie należy pomniejszyć całość o wartość wynagrodzeń w naturze, ale tylko w tej części, w której zostały one zaksięgowane w innych kolumnach księgi podatkowej.
| Etap obliczenia | Opis operacji | Kolumna KPiR | Uwagi |
|---|---|---|---|
| 1. Przychody | Suma przychodów za rok | Kolumna 11 | Sprzedaż (9) i pozostałe przychody (10) |
| 2a. Koszty podstawowe | Spis początkowy + zakupy + koszty uboczne - spis końcowy | Kolumny 12, 13 | Uwzględnienie remanentu |
| 2b. Koszty dodatkowe | Razem wydatki minus wynagrodzenia w naturze ujęte w innych kolumnach | Kolumna 16 | Korekta o wynagrodzenia |
| 3. Dochód | Przychody minus łączne koszty | - | Podstawa opodatkowania |
Trzeci i ostatni etap polega na odjęciu od ustalonej wartości przychodów (kolumna 11) całkowitej wysokości kosztów uzyskania przychodów obliczonej zgodnie z powyższą metodologią. Otrzymana różnica stanowi kwotę dochodu osiągniętego w roku podatkowym, która jest przenoszona do odpowiedniego zeznania rocznego.
Mechanizm uwzględniania spisów z natury w ustalaniu kosztów ma na celu zapewnienie, że kosztem uzyskania przychodów staną się tylko te zakupy, które rzeczywiście zostały wykorzystane w działalności gospodarczej w danym roku podatkowym
Szczególną uwagę należy zwrócić na logikę ekonomiczną zastosowanej formuły obliczeniowej. Dodanie wartości spisu z natury z początku roku oznacza, że towary nabyte w latach poprzednich, a sprzedane w bieżącym roku, stają się kosztem tego roku. Z kolei odjęcie wartości spisu końcowego powoduje, że towary nabyte w bieżącym roku, ale niesprzedane, nie stanowią kosztu bieżącego roku.
Proces ustalania dochodu wymaga szczególnej staranności w przypadku przedsiębiorców prowadzących działalność sezonową lub charakteryzującą się znacznymi wahaniami poziomu zapasów. W takich sytuacjach różnice między spisami z natury mogą być znaczące i mieć istotny wpływ na wysokość ustalonego dochodu podatkowego.
Praktyczne aspekty zamknięcia roku
Zamknięcie roku podatkowego w systemie KPiR to proces wymagający nie tylko znajomości przepisów, ale również praktycznego doświadczenia w ich stosowaniu. Przedsiębiorcy często napotykają na trudności wynikające z różnorodności sytuacji gospodarczych oraz specyfiki prowadzonej działalności, co wymaga elastycznego podejścia przy zachowaniu zgodności z obowiązującymi regulacjami.
Jednym z kluczowych aspektów praktycznych jest właściwe zaplanowanie harmonogramu prac związanych z zamknięciem roku. Proces ten nie może być pozostawiony na ostatnią chwilę, ponieważ wymaga czasu na przeprowadzenie dokładnej inwentaryzacji, dokonanie wyceny oraz przygotowanie wszystkich niezbędnych dokumentów. Doświadczeni przedsiębiorcy rozpoczynają przygotowania już w listopadzie, co pozwala na spokojne przeprowadzenie wszystkich procedur. Zeznanie roczne (PIT-36 przy skali podatkowej, PIT-36L przy podatku liniowym) składa się w terminie od 15 lutego do 30 kwietnia roku następnego (art. 45 ust. 1 i 1a ustawy o PIT).
Harmonogram zamknięcia roku powinien uwzględniać czas na przeprowadzenie spisu z natury, dokonanie wyceny w terminie 14 dni, ustalenie dochodu oraz przygotowanie zeznania rocznego. Wcześniejsze rozpoczęcie procedur zapewnia większą dokładność i spokój
Szczególną uwagę należy zwrócić na sytuacje, gdy przedsiębiorca prowadzi działalność w kilku lokalizacjach lub posiada towary w różnych miejscach. W takich przypadkach spis z natury musi obejmować wszystkie lokalizacje, co wymaga odpowiedniego skoordynowania działań oraz zapewnienia obecności odpowiednich osób w każdym z miejsc prowadzenia inwentaryzacji. Najczęstsze potknięcia przy takim liczeniu zebraliśmy w tekście o błędach przy inwentaryzacji zapasów.
Problematyczne mogą okazać się również sytuacje, gdy towary znajdują się w transporcie na dzień 31 grudnia lub zostały przekazane do sprzedaży komisowej. Przepisy wymagają uwzględnienia takich towarów w spisie z natury, pod warunkiem że stanowią własność przedsiębiorcy. Wymaga to odpowiedniego udokumentowania stanu takich towarów oraz ich wartości.
Praktyczne wyzwania związane z zamknięciem roku:
- Koordynacja inwentaryzacji w różnych lokalizacjach
- Ustalenie stanu towarów znajdujących się w transporcie
- Wycena towarów o zmiennych cenach rynkowych
- Dokumentowanie towarów przekazanych do sprzedaży komisowej
- Rozliczenie towarów zwróconych przez klientów
- Uwzględnienie szkód i ubytków naturalnych
Wycena składników spisu z natury może nastręczać trudności w przypadku towarów o wysokiej zmienności cen rynkowych. Przedsiębiorca musi dysponować wiarygodnymi źródłami informacji o cenach rynkowych na dzień 31 grudnia, co może wymagać uzyskania wycen od rzeczoznawców lub wykorzystania publikowanych indeksów cenowych.
Przykład problematycznej sytuacji: Przedsiębiorca prowadzący hurtownię materiałów budowlanych posiada towary zakupione po różnych cenach w trakcie roku. Na dzień 31 grudnia ceny niektórych materiałów spadły o 20% w stosunku do cen zakupu. Zgodnie z przepisami musi zastosować niższe ceny rynkowe, co wymaga dokładnego ustalenia aktualnych cen dla każdej kategorii towarów; przy takich pozycjach trzeba w spisie podać również jednostkową cenę zakupu (§ 22 ust. 8 rozporządzenia o KPiR).
Istotnym aspektem praktycznym jest również właściwa organizacja dokumentacji związanej z zamknięciem roku. Wszystkie dokumenty, w tym spis z natury, zestawienia szczegółowe, dokumenty potwierdzające ceny rynkowe oraz kalkulacje kosztów wytworzenia, muszą być systematycznie uporządkowane i przechowywane przez okres 5 lat od końca roku, w którym upłynął termin płatności podatku (art. 86 § 1 i art. 70 § 1 Ordynacji podatkowej). Dobra organizacja dokumentacji ułatwia ewentualne kontrole oraz przygotowanie rozliczeń w kolejnych latach.
Przedsiębiorcy prowadzący działalność produkcyjną napotykają na dodatkowe wyzwania związane z wyceną produkcji niezakończonej oraz kalkulacją kosztów wytworzenia. Wymaga to prowadzenia szczegółowej ewidencji kosztów produkcji oraz umiejętnego rozliczania kosztów pośrednich na poszczególne produkty lub zlecenia.
Szczególną uwagę należy zwrócić na towary o ograniczonej trwałości, składniki wymagające specjalnych warunków przechowywania oraz produkty o wysokiej wartości jednostkowej. Te kategorie towarów mogą wymagać dodatkowych procedur weryfikacyjnych lub szczególnych metod wyceny.
Towary zakupione przed rozpoczęciem działalności — remanent początkowy
Częstą sytuacją w praktyce gospodarczej jest zakup towarów handlowych przed oficjalnym rozpoczęciem działalności gospodarczej. Przedsiębiorcy planujący uruchomienie działalności często gromadzą zapasy towarów, które następnie chcą uwzględnić w prowadzonej ewidencji podatkowej.
Takich towarów co do zasady nie księguje się bezpośrednio w kosztach działalności gospodarczej. Właściwym sposobem ujęcia tych składników w podatkowej księdze przychodów i rozchodów jest sporządzenie remanentu początkowego na dzień rozpoczęcia działalności.
- Sporządzenie remanentu początkowego na dzień rozpoczęcia działalności
- Ujęcie wszystkich wcześniej zakupionych towarów w spisie z natury
- Wycena składników według ceny zakupu netto lub brutto
- Porównanie z wartością rynkową z dnia sporządzenia spisu
- Wybór niższej z dwóch wartości jako podstawy wyceny
Składniki ujęte w remanencie początkowym należy wycenić według ceny zakupu netto w przypadku przysługiwania prawa do odliczenia VAT lub według ceny brutto w przypadku braku takiego prawa. Alternatywnie można zastosować wartość z dnia sporządzenia spisu, jeżeli jest ona niższa od ceny zakupu
Ta procedura pozwala na prawidłowe wprowadzenie wcześniej zakupionych towarów do ewidencji podatkowej oraz zapewnia zgodność z obowiązującymi przepisami dotyczącymi prowadzenia podatkowej księgi przychodów i rozchodów.
Zwolnienia z obowiązku inwentaryzacji na koniec roku
Ustawodawca przewidział określone zwolnienia z obowiązku sporządzania inwentaryzacji dla wybranych grup podatników. Te zwolnienia mają na celu uproszczenie obowiązków administracyjnych oraz zmniejszenie obciążeń biurokratycznych dla przedsiębiorców stosujących określone formy opodatkowania.
Od 1 stycznia 2019 roku podatnicy opodatkowani w formie ryczałtu zostali zwolnieni z obowiązku sporządzania inwentaryzacji na koniec roku podatkowego. To zwolnienie zostało wprowadzone ustawą z 9 listopada 2018 r. o zmianie niektórych ustaw w celu wprowadzenia uproszczeń dla przedsiębiorców w prawie podatkowym i gospodarczym (Dz.U. 2018 poz. 2244), która uchyliła art. 15 ust. 3a ustawy o zryczałtowanym podatku dochodowym
Zwolnienie to ma istotne znaczenie praktyczne dla znacznej grupy małych przedsiębiorców, którzy wybrali ryczałt jako formę opodatkowania swojej działalności. Eliminuje ono czasochłonny i kosztowny proces inwentaryzacji, jednocześnie upraszczając procedury związane z zamknięciem roku podatkowego.
Warto jednak pamiętać, że zwolnienie dotyczy wyłącznie podatników ryczałtowych i nie obejmuje przedsiębiorców prowadzących podatkową księgę przychodów i rozchodów (skala podatkowa, podatek liniowy) ani księgi rachunkowe. Przedsiębiorca, który traci w ciągu roku prawo do ryczałtu, sporządza spis z natury na ten dzień (§ 20 ust. 1). Ci podatnicy nadal mają obowiązek przeprowadzania regularnych inwentaryzacji zgodnie z obowiązującymi przepisami — jednostki prowadzące księgi rachunkowe przeprowadzają ją według art. 26–27 ustawy o rachunkowości.
Konsekwencje błędów w inwentaryzacji na koniec roku
Nieprawidłowe przeprowadzenie inwentaryzacji może skutkować szeregiem negatywnych konsekwencji zarówno podatkowych, jak i prawnych. Przedsiębiorcy powinni być świadomi potencjalnych ryzyk związanych z błędami w procesie sporządzania spisu z natury.
Błędy w inwentaryzacji mogą prowadzić do nieprawidłowego ustalenia podstawy opodatkowania, co z kolei może skutkować określeniem zaległości podatkowej przez urząd. Organy podatkowe mogą zakwestionować prawidłowość przeprowadzonego spisu z natury oraz wymagać dodatkowych wyjaśnień lub korekt.
Nieprawidłowa wycena składników objętych inwentaryzacją może prowadzić do zaniżenia lub zawyżenia dochodów podatkowych. Konsekwencje mogą obejmować dodatkowe zobowiązania podatkowe, odsetki za zwłokę, a przy nierzetelnie prowadzonej księdze także grzywnę z art. 61 Kodeksu karnego skarbowego
Dokumentacyjne błędy w spisie z natury mogą również utrudnić prowadzenie działalności gospodarczej oraz planowanie finansowe. Nieprawidłowe dane dotyczące stanu składników majątkowych mogą prowadzić do błędnych decyzji biznesowych oraz problemów z zarządzaniem zapasami.
Przedsiębiorcy powinni zwrócić szczególną uwagę na zgodność między danymi wynikającymi z inwentaryzacji a ewidencją prowadzoną w ciągu roku podatkowego. Znaczące rozbieżności mogą wskazywać na problemy z systemem kontroli wewnętrznej lub błędy w prowadzeniu ewidencji.