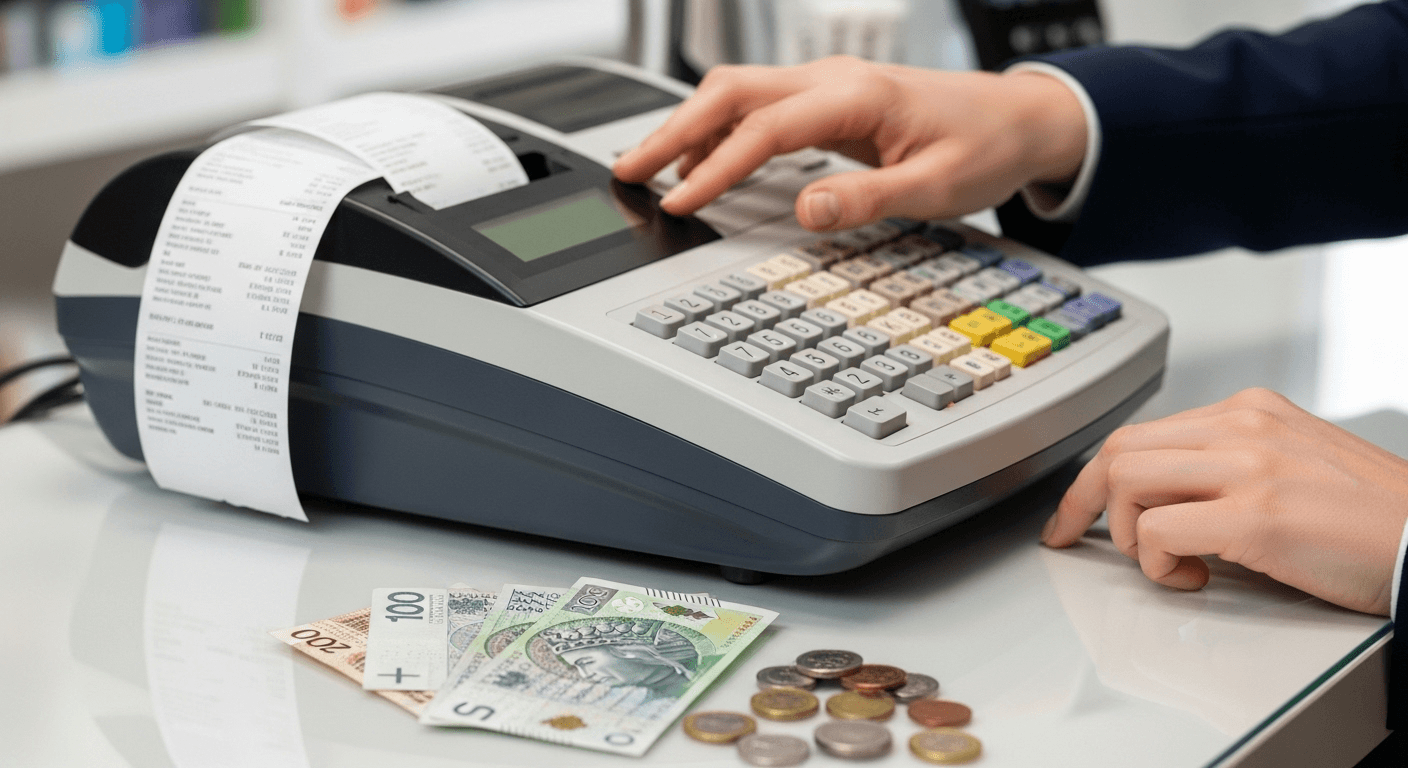
Правильне зберігання бухгалтерської документації — один з основних обов’язків кожного підприємця, який веде господарську діяльність у Польщі. Законодавець покладає на всі фірми, незалежно від їхнього розміру, детальні вимоги щодо архівування бухгалтерських документів, інвентаризаційних документів і обліку продажу протягом чітко визначеного часу. Мета цього обов’язку — уможливити подальшу перевірку правильності податкових розрахунків, стягнення вимог і з’ясування можливих правових або податкових спорів.
Особливо важливо правильно зберігати фіскальні чеки (paragon) і звіти з каси, які для багатьох підприємців є основною документацією операцій продажу. Недотримання правил архівування документів може мати серйозні правові й фінансові наслідки, тому кожен підприємець повинен добре знати свої обов’язки в цій сфері. Сам апарат теж потребує регулярних перевірок – про це йдеться в статті технічний огляд касового апарата.
Що таке фіскальні чеки як бухгалтерські документи
Фіскальні чеки — ключовий елемент бухгалтерської документації підприємців, які здійснюють роздрібний продаж. Згідно з чинними правилами, продаж фізичним особам, які не ведуть господарської діяльності, або фермерам на паушальному режимі, як правило, пов’язаний з обов’язком реєструвати операції на касовому апараті (kasa fiskalna) (стаття 111 частина 1 Закону про VAT (ПДВ)), якщо платник податку не користується звільненням, передбаченим розпорядженням Міністра фінансів від 17 грудня 2024 року (Dz.U. (Вісник законів) 2024 поз. 1902, звільнення до 31 грудня 2027 року). Цей самий обов’язок стосується передоплат – пояснюємо, коли видавати фіскальний чек при авансі.
Фіскальний документ — це документ, виданий за допомогою касового апарата, що містить фіскальний логотип і унікальний номер. У разі онлайн-кас він охоплює фіскальний чек, анульований фіскальний чек, рахунок-фактуру (faktura), анульований рахунок-фактуру і фіскальний звіт
Розпорядження про касові апарати (з 1 липня 2025 року — розпорядження Міністра фінансів від 25 червня 2025 року, Dz.U. 2025 поз. 845, § 2 пункт 1) точно визначає фіскальні документи залежно від типу каси. Для онлайн-кас до фіскальних документів належать фіскальний чек, анульований фіскальний чек, рахунок-фактура, анульований рахунок-фактура і фіскальний звіт. Натомість для кас з електронним або паперовим записом копії цей перелік доповнюють добовий фіскальний звіт, періодичний (зокрема місячний) фіскальний звіт і підсумковий фіскальний звіт.
Фіскальні звіти — особлива категорія фіскальних документів. Добовий фіскальний звіт, періодичний фіскальний звіт і підсумковий фіскальний звіт — це повні або скорочені фіскальні звіти зі зведеними даними про вартість продажу та суму податку в розрізі окремих ставок, а також про вартість звільненого від податку продажу за певний період.
Фіскальні чеки, а також добові й місячні фіскальні звіти документують продаж, здійснений підприємцем фізичним особам або фермерам на паушальному режимі із застосуванням касового апарата. У KPiR (книга доходів і витрат) дохід від такого продажу записують на підставі добових або місячних фіскальних звітів (§ 11 частина 1 пункт 2 і § 12 розпорядження про ведення податкової книги доходів і витрат, Dz.U. 2025 поз. 1299)
Усі ці документи мають основоположне значення для правильного ведення бухгалтерського обліку й податкових розрахунків. Вони є підставою для перевірки правильності реєстрації продажу та належного розрахунку податку на товари й послуги. Інакше з чеками, які ви отримуєте під час покупок: з 1 січня 2026 року чек без NIP (податковий номер) покупця може документувати витрату в KPiR лише при купівлі пального або олив за кордоном (§ 8 частина 4 цього розпорядження), а чек із NIP покупця на суму до 450 zł є спрощеним рахунком-фактурою (стаття 106e частина 5 пункт 3 Закону про VAT; для платників, охоплених KSeF (Національна система електронних рахунків-фактур), стаття 145n частина 1 пункт 2 допускає такі чеки до 31 грудня 2026 року). Чеки та спрощені рахунки-фактури клієнтів відображає в обліку наша бухгалтерська фірма у Варшаві.
Правові підстави зберігання фіскальних чеків
Правила зберігання фіскальних чеків ґрунтуються на кількох ключових правових актах, які доповнюють один одного й утворюють узгоджену систему обов’язків для підприємців. Основну підставу становлять Закон про податок на товари та послуги, Податковий кодекс (Ordynacja podatkowa) і Закон про бухгалтерський облік.
Згідно із Законом про податок на товари та послуги, платники, які ведуть облік продажу на касових апаратах, зобов’язані зберігати копії касових документів протягом строку, визначеного податковими правилами, відповідно до умов, встановлених Законом про бухгалтерський облік (стаття 111 частина 3a пункт 6 у зв’язку зі статтею 112 Закону про VAT).
Закон про VAT зобов’язує платників зберігати облік, який ведуть для розрахунку податку, і всі документи, пов’язані з цим розрахунком, до закінчення строку давності податкового зобов’язання
Закон про бухгалтерський облік детально регулює спосіб зберігання бухгалтерських документів. Згідно з ним, бухгалтерські документи й інвентаризаційні документи слід зберігати в організації в оригінальному вигляді, у встановленому порядку, пристосованому до способу ведення бухгалтерських книг, з розподілом на звітні періоди, у спосіб, що дає змогу легко їх знайти.
Правила також допускають зберігання комплектів документів поза організацією за умови передання їх на зберігання іншій організації, яка професійно надає послуги з архівування документів. Річні комплекти бухгалтерських документів та інвентаризаційних документів слід позначати назвою їхнього виду, а також символом кінцевих років і кінцевих номерів у комплекті.
- Зберігайте всі фіскальні чеки у відповідному хронологічному порядку
- Позначайте комплекти документів назвою виду й символом років
- Забезпечте легкий доступ до документів протягом усього строку зберігання
- Зберігайте документи в оригінальному вигляді або у формі юридично визнаних копій
- Підготуйте відповідне місце для зберігання або скористайтеся зовнішніми послугами
- Запровадьте контроль доступу до архівних документів
Строк зберігання фіскальних чеків
Ключовий елемент обов’язків, пов’язаних з архівуванням фіскальних чеків, — визначення правильного строку їх зберігання. Цей строк визначає строк давності податкового зобов’язання, точно встановлений у Податковому кодексі.
Згідно зі статтею 70 § 1 Податкового кодексу податкове зобов’язання, як правило, погашається за давністю після спливу 5 років, рахуючи від кінця календарного року, у якому минув строк сплати податку; перебіг строку давності може бути зупинений або перерваний у випадках, передбачених законом. Це правило має основоположне значення для всіх платників, зобов’язаних вести податкову документацію.
Платники, зобов’язані вести податкові книги, зберігають книги й пов’язані з їх веденням документи до закінчення строку давності податкового зобов’язання, якщо податкові закони не передбачають іншого
На практиці це означає, що підприємці повинні зберігати фіскальні чеки, як правило, протягом 5 років, рахуючи від кінця календарного року, у якому минув строк сплати податку (стаття 86 § 1 Податкового кодексу, стаття 112 Закону про VAT). Цю вимогу підтверджує й розпорядження про касові апарати, згідно з яким платники, ведучи облік, зберігають фіскальні документи та копії фіскальних документів, зокрема дані із захищеної пам’яті онлайн-каси, протягом строку, вимаганого Законом про VAT і Податковим кодексом (§ 6 частина 1 пункт 7 розпорядження від 25 червня 2025 року). Коли пробивати чек при оплаті після робочого часу, пояснюємо в окремій статті.
| Вид документа | Строк зберігання | Правова підстава | Спосіб обчислення |
|---|---|---|---|
| Фіскальні чеки | 5 років | Податковий кодекс (стаття 86 § 1, стаття 70 § 1) | Від кінця року, у якому минув строк сплати податку |
| Добові звіти | 5 років | Податковий кодекс (стаття 86 § 1, стаття 70 § 1) | Від кінця року, у якому минув строк сплати податку |
| Місячні звіти | 5 років | Податковий кодекс (стаття 86 § 1, стаття 70 § 1) | Від кінця року, у якому минув строк сплати податку |
| Копії фіскальних документів | 5 років | Закон про VAT (стаття 111 частина 3a пункт 6, стаття 112) | Від кінця року, у якому минув строк сплати податку |
П’ятирічний строк зберігання фіскальних чеків цілком обґрунтований тим, що ці документи часто є єдиними доказами операцій з фізичними особами, які не ведуть господарської діяльності. На їх підставі можна перевірити правильність реєстрації продажу, а отже, і належний розрахунок податку.
Розпорядження про касові апарати вимагає від платників забезпечити доступ до фіскальних документів і даних із захищеної пам’яті протягом усього обов’язкового строку зберігання відповідно до умов, встановлених Законом про бухгалтерський облік
Умови зберігання фіскальних документів
Належне зберігання фіскальних чеків вимагає дотримання низки детальних технічних і організаційних умов. Закон про бухгалтерський облік і виконавчі розпорядження точно визначають стандарти, яких слід дотримуватися протягом усього строку архівування документів.
Основна вимога — зберігати документи в оригінальному вигляді, якщо спеціальні правила не допускають інших форм архівування. Документи мають бути впорядковані відповідно до способу ведення бухгалтерських книг, з розподілом на звітні періоди.
- Документи слід зберігати в оригінальному вигляді або у формі юридично допустимих копій
- Потрібно забезпечити легкий доступ до документів протягом усього строку архівування
- Документи слід упорядкувати хронологічно з розподілом на звітні періоди
- Комплекти документів потрібно належно позначити назвою виду й символами
- Місце зберігання має захищати від пошкодження й втрати
- Доступ до документів має бути контрольованим і обмеженим колом уповноважених осіб
Система зберігання також має враховувати можливість швидко знайти конкретні документи в разі податкової перевірки чи інших офіційних проваджень. Тому важливо запровадити відповідну систему каталогізації та індексування документів.
Правила допускають зберігання комплектів документів поза підприємством за умови передання їх на зберігання спеціалізованій організації, яка надає послуги з архівування
Особливу увагу слід звернути на захист документів від чинників, які можуть спричинити їх пошкодження або знищення. Це стосується як фізичних чинників — вологи, температури, світла, — так і захисту від несанкціонованого доступу чи крадіжки.
Наслідки недотримання обов’язків з архівування
Недотримання обов’язків, пов’язаних зі зберіганням фіскальних чеків, може мати серйозні правові й фінансові наслідки для підприємців. Система санкцій охоплює різні штрафи й додаткові обтяження, які можуть суттєво вплинути на фінансовий стан фірми.
Основні наслідки неправильного зберігання документів випливають з Податкового кодексу, спеціальних податкових законів і Кримінально-фіскального кодексу (KKS). За незберігання рахунків-фактур або документів про купівлю товарів загрожує штраф до 180 денних ставок (стаття 62 § 3 KKS), а за незберігання книги — до якої кодекс зараховує й записи касового апарата — у вимаганому місці штраф до 240 денних ставок (стаття 60 § 2 у зв’язку зі статтею 53 § 21 пункт 5 KKS); у випадку меншої ваги це фіскальне правопорушення. Штраф призначає суд або накладають його штрафною квитанцією (mandat) — до п’ятикратного розміру мінімальної заробітної плати, тобто у 2026 році до 24 030 zł, а з 1 січня 2027 року до 24 750 zł (стаття 48 § 2 KKS).
Підприємець, який веде інтернет-магазин, не зберіг фіскальних чеків зі стаціонарних кас протягом обов’язкових п’яти років. Під час податкової перевірки виявилося, що документи за два роки було знищено передчасно. У результаті податковий орган визначив базу оподаткування шляхом оцінки, що спричинило значне додаткове фінансове навантаження для фірми, а за незбереження документів додатково загрожував штраф за Кримінально-фіскальним кодексом.
Додаткові наслідки можуть охоплювати труднощі в апеляційних провадженнях, неможливість довести понесені витрати, що враховуються в оподаткуванні (KUP), і проблеми з розрахунком VAT. У крайніх випадках це може призвести до того, що контролюючі органи поставлять під сумнів увесь бухгалтерський облік.
Неможливість подати потрібні документи під час податкової перевірки може призвести до визначення бази оподаткування шляхом оцінки (стаття 23 § 1 Податкового кодексу). Оцінка має дати результат, наближений до фактичного (стаття 23 § 5), але без документів важко довести, що фактичні обороти були нижчими
Підприємцям варто пам’ятати й про можливі цивільно-правові наслідки. Відсутність належної документації може ускладнити стягнення вимог до контрагентів, розгляд рекламацій щодо товарів чи послуг, а також вплинути на оцінку надійності фірми фінансовими установами.
Сучасні методи архівування фіскальних документів
Розвиток цифрових технологій відкриває перед підприємцями нові можливості для архівування фіскальних чеків та інших бухгалтерських документів. Правові норми поступово пристосовуються до можливостей сучасних технологічних рішень, що дає змогу ефективніше керувати документацією.
Електронні системи архівування мають низку переваг порівняно з традиційним зберіганням паперових документів. Насамперед вони забезпечують значно кращий захист від втрати документів, дають змогу швидко шукати й отримувати доступ до конкретних позицій і знижують витрати на зберігання.
Електронні системи мають забезпечувати цілісність даних, захист від несанкціонованого доступу та можливість відтворити документи в оригінальному вигляді протягом усього обов’язкового строку зберігання
Сучасні рішення охоплюють сканування паперових документів із застосуванням технології OCR, системи електронного документообігу та хмарні платформи для безпечного зберігання даних. Ключове значення, однак, має відповідність цих рішень правовим вимогам щодо архівування.
- Системи мають забезпечувати незмінність архівних документів
- Потрібна можливість перевірити автентичність електронних документів
- Слід запровадити відповідні процедури створення резервних копій
- Система має дозволяти експорт документів у стандартних форматах
- Доступ до системи має бути захищений авторизацією користувачів
- Платформа має забезпечувати безперервність роботи протягом усього строку архівування
Обираючи систему електронного архівування, підприємцям варто звернути особливу увагу на відповідність правилам захисту персональних даних, можливість інтеграції з наявними бухгалтерськими системами та доступність технічної підтримки протягом усього строку користування.
Практичні аспекти організації архіву документів
Ефективна організація архіву фіскальних документів вимагає продуманого підходу й запровадження відповідних організаційних процедур. Незалежно від обраного методу архівування — традиційного чи електронного — ключове значення мають систематичність і послідовність у веденні документації.
Перший крок в організації архіву — розробити чіткі процедури обігу документів у фірмі. Ці процедури мають визначати, як збирати фіскальні чеки, попередньо їх упорядковувати, передавати до архіву та перевіряти повноту документації.
Важливим елементом є також належне позначення й каталогізація документів. Кожен комплект документів має бути чітко позначений із зазначенням періоду, якого він стосується, виду документів та іншої суттєвої інформації, що дає змогу швидко знайти конкретні позиції.
Варто запровадити систему регулярних перевірок повноти архіву та стану збереження документів, особливо в разі традиційного архівування. Це дає змогу рано виявити проблеми й вжити відповідних заходів
У більших фірмах доцільно призначити конкретну особу, відповідальну за управління архівом документів. Ця особа повинна мати належні знання про правові вимоги та організаційні навички, необхідні для ведення архіву.
Не менш важливо забезпечити належні фізичні умови для зберігання документів. Архівні приміщення мають бути сухими, добре провітрюваними, захищеними від доступу сторонніх осіб і обладнаними відповідними стелажами й шафами для впорядкованого зберігання документів.